Defensa por DUI en Florida
Seguro DUI Florida SR22: Tasas, Requisitos y Costos
Entiende cómo un cargo por DUI afecta tus primas de seguro y qué significa el SR-22 para tu futuro en la carretera.
Por Patrick David Wilson · Publicado 01/10/2026
DUI y Seguros en Florida: Tasas, Cancelación y SR-22
Una condena por DUI en Florida desencadena consecuencias inmediatas y duraderas para su seguro de automóvil: aumentos de tasas del 50% al 300%, cancelación de póliza y presentaciones obligatorias de seguros de alto riesgo que pueden costar miles de dólares anuales durante años. Comprender qué sucede con su cobertura, qué significan SR-22 y FR-44, y cómo el resultado de su defensa determina su futuro de seguros es crítico.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
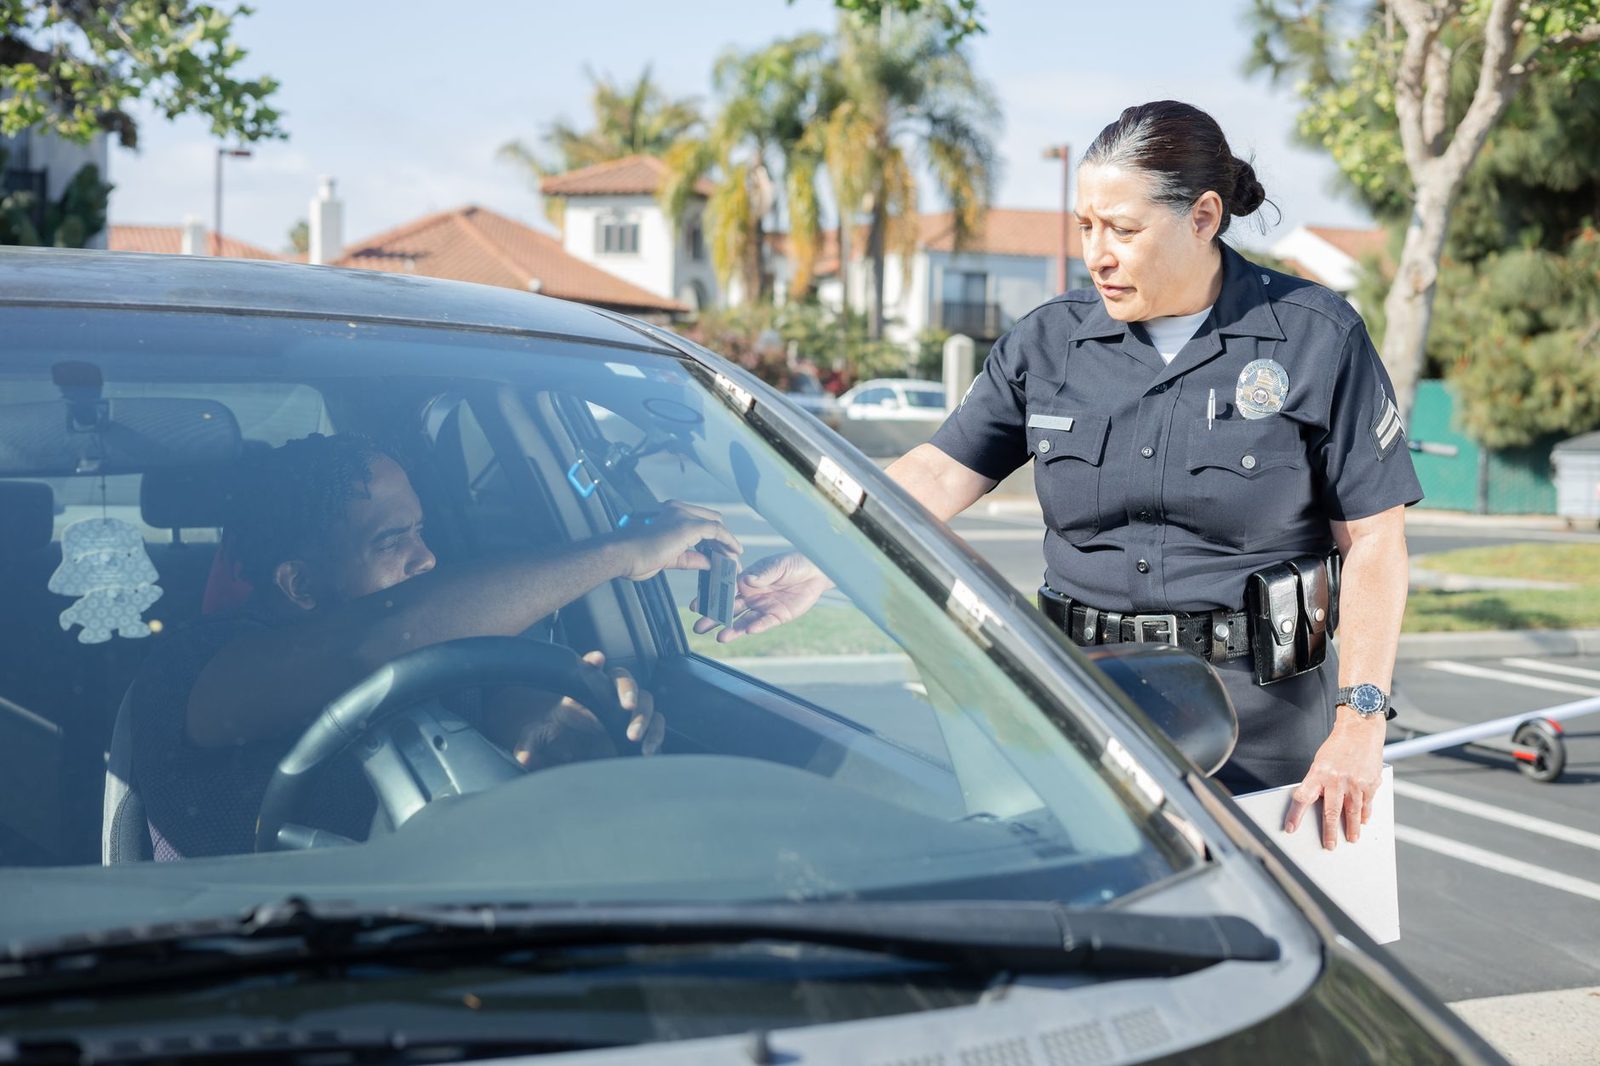
Cómo una Condena por DUI Afecta su Seguro de Automóvil en Florida
Las compañías de seguros clasifican el DUI como una violación grave, y desencadena aumentos de tasas que típicamente comienzan después de la condena, no del arresto. Las compañías de seguros reciben notificación a través del Departamento de Seguridad Vial y Vehículos Motorizados de Florida (FLHSMV), que reporta todas las condenas por DUI a su asegurador. El impacto varía según el asegurador, su historial de manejo y si el DUI involucró un accidente o lesiones, pero todos los conductores condenados por DUI ven sus primas aumentar significativamente.
El tiempo es importante: su póliza actual puede continuar hasta la renovación, pero en la renovación su asegurador probablemente cancelará su cobertura o impondrá un aumento sustancial de tasa. Algunos aseguradores cancelan inmediatamente al enterarse de una condena; otros esperan hasta la fecha de renovación de la póliza. De cualquier manera, el impacto financiero comienza rápidamente y persiste durante años.
¿Cuánto Cuesta el Seguro de Automóvil Después de un DUI en Florida?
Los aumentos de primas después de una condena por DUI oscilan entre el 50% y el 300%, dependiendo de su asegurador, edad, ubicación, tipo de vehículo e historial de manejo. Un infractor de DUI por primera vez con un historial de manejo limpio típicamente ve aumentos más bajos que alguien con violaciones previas. Sin embargo, incluso los infractores por primera vez comúnmente experimentan aumentos de tasa de $1,000 a $2,000 anuales.
Estas tasas elevadas permanecen en vigor durante 3 a 5 años después de la condena. Los profesionales con licencia y los conductores comerciales enfrentan recargos adicionales más allá de las primas estándar. Múltiples cotizaciones de diferentes aseguradores a menudo muestran variaciones dramáticas: algunas compañías pueden negarse a cubrirlo a ningún precio, forzándolo a entrar en grupos de seguros de alto riesgo donde las primas son sustancialmente más altas.
¿Cancelará mi Compañía de Seguros mi Póliza?
La cancelación de póliza o la no renovación es común después de una condena por DUI en Florida. Su asegurador puede cancelar inmediatamente al enterarse de la condena, o puede esperar hasta la fecha de renovación de su póliza y simplemente negarse a renovar. La no renovación es más común que la cancelación directa, pero el resultado es el mismo: pierde su cobertura.
Una vez que su póliza se cancela o no se renueva, obtener cobertura de un asegurador estándar se vuelve extremadamente difícil. Será forzado a entrar en grupos de seguros de alto riesgo, a veces llamados grupos de “riesgo asignado”, donde las primas son sustancialmente más altas que las tasas estándar. Esto crea un círculo vicioso: paga mucho más por menos cobertura, a menudo con deducibles más altos y exclusiones.
¿Qué es el Seguro SR-22 y lo Necesito?
Un SR-22 es un certificado de responsabilidad financiera presentado ante el Departamento de Seguridad Vial y Vehículos Motorizados de Florida en su nombre por su compañía de seguros. Demuestra que mantiene la cobertura de responsabilidad civil mínima requerida por la ley de Florida: $10,000 de daño a la propiedad, $10,000 de lesiones corporales por persona y $20,000 por accidente.
No obtiene un SR-22 por separado: su asegurador lo presenta por usted. Sin embargo, debe tener una póliza de seguros activa antes de que su asegurador pueda presentar el SR-22. Una vez presentado, el SR-22 le permite reinstalar sus privilegios de manejo después de una suspensión por DUI. Si no mantiene cobertura SR-22 continua sin ningún lapso, su licencia será suspendida nuevamente.
¿Qué es el Seguro FR-44 y Cuánto Cuesta?
Un FR-44 es el certificado mejorado de responsabilidad financiera de Florida, requerido para infractores por DUI que cumplen criterios específicos: estaba conduciendo con una licencia suspendida cuando fue arrestado, o su contenido de alcohol en sangre (BAC) era 0.15 o superior. FR-44 requiere el doble de los límites de responsabilidad estándar: $20,000 de daño a la propiedad, $40,000 de lesiones corporales por persona y $80,000 por accidente.
El seguro FR-44 cuesta significativamente más que la cobertura estándar. Las primas anuales típicamente oscilan entre $2,000 a $4,000 o más, dependiendo de su edad, ubicación e historial de manejo. Algunos aseguradores cobran aún más. El costo refleja el riesgo elevado que los aseguradores asignan a los conductores en esta categoría.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
¿Cuánto Tiempo Necesito Seguro SR-22 o FR-44 en Florida?
Para un infractor de DUI por primera vez, típicamente se requiere un SR-22 durante 3 años desde la fecha en que se reinstalan sus privilegios de manejo. Si se requiere que presente un FR-44 (porque su BAC era 0.15 o superior o estaba conduciendo con una licencia suspendida), el requisito es generalmente 5 años para una primera ofensa.
Los infractores reincidentes de DUI enfrentan requisitos más prolongados. La remoción temprana es posible solo en circunstancias limitadas con aprobación del tribunal, y la carga recae en usted para presentar una petición al tribunal. Mantener cobertura continua sin ningún lapso es crítico: incluso un solo día sin cobertura SR-22 o FR-44 activa reinicia el reloj, extendiendo su obligación.
¿Cubre el Seguro de Automóvil Accidentes por DUI?
La mayoría de las pólizas de seguros de automóvil estándar excluyen la cobertura de accidentes causados mientras se conduce bajo la influencia. Si su asegurador puede probar que el DUI causó el accidente, puede negar su reclamo de responsabilidad, cobertura de colisión y cobertura integral. Usted se vuelve personalmente responsable de todos los daños, facturas médicas, daño a la propiedad y otras pérdidas.
Esto crea una exposición financiera enorme. Si causa un accidente grave mientras conduce bajo la influencia, podría enfrentar responsabilidad personal en cientos de miles de dólares, muy por encima de los límites de seguros típicos. Las víctimas pueden perseguirlo personalmente por daños no asegurados, embargo de salarios y confiscación de activos.
Suspensión de Licencia Administrativa vs. Suspensión por Tribunal Penal
Dos suspensiones separadas pueden afectar sus privilegios de manejo después de un arresto por DUI en Florida. Una suspensión administrativa ocurre inmediatamente después del arresto si falla o se niega a una prueba de aliento o sangre. Esta suspensión es impuesta por el FLHSMV, no por un tribunal, y entra en vigor independientemente de si finalmente es condenado.
Una suspensión por tribunal penal ocurre tras la condena en tribunal penal. Ambas suspensiones pueden ejecutarse consecutivamente, lo que significa que su período total sin privilegios de manejo puede extenderse mucho más allá de cualquiera de las suspensiones solas. Se requiere SR-22 o FR-44 para reinstalar su licencia después de cualquier suspensión. Comprender qué suspensión se aplica a su situación afecta su cronograma para la reinstalación y sus obligaciones de seguros.
Cómo el Resultado de una Defensa por DUI Afecta su Seguro
Su futuro de seguros depende directamente de cómo se resuelva su caso de DUI. Una condena desencadena todas las consecuencias de seguros descritas anteriormente: aumentos de tasa, cancelación de póliza, requisitos de SR-22 o FR-44 y años de primas elevadas.
Una absolución o desestimación puede permitirle evitar requisitos de SR-22 y FR-44 por completo, preservando su capacidad de obtener seguros estándar a tasas estándar. Un cargo reducido, como conducción imprudente en lugar de DUI, puede resultar en un impacto de seguros significativamente menor. Algunos casos resultan en retención de sentencia, que puede limitar la presentación de seguros, aunque los aseguradores a menudo se enteran de arrestos de todas formas.
La intervención temprana de un abogado de defensa puede influir en el resultado que determina su futuro de seguros. La diferencia entre condena y desestimación, o entre DUI y un cargo reducido, puede significar decenas de miles de dólares en costos de seguros durante los años siguientes.
Por Qué Debería Hablar con un Abogado de Defensa por DUI Sobre las Consecuencias de Seguros
Una condena por DUI conlleva consecuencias financieras que se extienden mucho más allá de multas y honorarios judiciales. Los aumentos de tasas de seguros y la cancelación de póliza pueden costar decenas de miles durante varios años. Los profesionales con licencia enfrentan consecuencias adicionales de carrera y licencia vinculadas al estado de seguros.
Las estrategias de defensa que reducen o eliminan cargos reducen directamente el impacto de seguros. La consulta temprana le permite comprender todas las consecuencias: legales, financieras y profesionales, antes de decidir cómo proceder. Muchas personas no se dan cuenta de que su resultado de defensa determina no solo las sanciones penales sino también los costos de seguros que llevarán durante años.
¿No sabe cuál es su próximo paso?
Háblelo con nuestro equipo: la primera consulta es gratuita, confidencial y sin compromiso.
Preguntas Frecuentes
¿Cuánto cuesta el seguro de automóvil después de un DUI en Florida?
Las primas promedio aumentan del 50% al 300% después de una condena por DUI; los infractores por primera vez típicamente pagan $1,000 a $2,000 más anuales, con tasas permaneciendo elevadas durante 3 a 5 años.
¿Cuál es la diferencia entre el seguro SR-22 y FR-44?
SR-22 es el certificado de responsabilidad financiera estándar requerido después de una condena por DUI; FR-44 es el certificado mejorado de Florida requerido si su BAC era 0.15 o superior o estaba conduciendo con una licencia suspendida, y requiere el doble de los límites de responsabilidad y cuesta significativamente más.
¿Cuánto tiempo necesito mantener el seguro SR-22 después de un DUI?
Un infractor de DUI por primera vez típicamente debe mantener SR-22 durante 3 años desde la reinstalación; FR-44 es generalmente requerido durante 5 años para una primera ofensa, con infractores reincidentes enfrentando requisitos más prolongados.
¿Cancelará mi compañía de seguros mi póliza después de una condena por DUI?
La cancelación de póliza o la no renovación es común después de una condena por DUI; una vez cancelada, probablemente será forzado a entrar en grupos de seguros de alto riesgo con primas sustancialmente más altas.
¿Cubre el seguro de automóvil accidentes causados mientras se conduce bajo la influencia?
La mayoría de las pólizas excluyen cobertura para accidentes relacionados con DUI, dejándolo personalmente responsable de todos los daños y creando una exposición financiera significativa.
Si ha sido arrestado o condenado por DUI en Miami, Broward County, o en cualquier lugar del sur de Florida, las consecuencias de seguros que enfrenta dependen en parte de cómo se maneje su caso. La diferencia entre condena y desestimación, o entre DUI y un cargo reducido, puede significar decenas de miles de dólares en costos de seguros durante los años siguientes. Las personas que enfrentan cargos de DUI regularmente se comunican para discutir qué podría significar un resultado de defensa para su futuro de seguros y su carrera. Contacte a Patrick Wilson Law para una consulta gratuita para comprender sus opciones y cómo la intervención temprana puede determinar su futuro financiero y profesional a largo plazo.
Lo que debes saber
Un cargo por DUI puede aumentar significativamente tus costos de seguro. Sin embargo, una defensa fuerte durante el proceso penal puede marcar la diferencia en tu historial de conducción y en las tasas que pagarás después.
SR-22 vs. FR-44: ¿Cuál es la diferencia?
SR-22
Certificado de responsabilidad financiera requerido después de una condena por DUI. Demuestra que tienes cobertura de seguro mínima. Típicamente se mantiene durante 3 años en Florida.
FR-44
Forma de responsabilidad financiera con límites de cobertura más altos que el SR-22. Requerido en algunos casos y ofrece mayor protección. También dura aproximadamente 3 años.
Impacto en tus primas
Ambos documentos señalan a las aseguradoras que eres un conductor de mayor riesgo. Esto resulta en aumentos de primas del 50% al 300% dependiendo de tu historial y la severidad del cargo.
Costo adicional anual
Los infractores por primera vez típicamente pagan entre $1,000 y $2,000 más por año en primas. Estos costos elevados pueden persistir durante 3 a 5 años o más.
Cómo Patrick Wilson Law puede ayudarte
Defensa agresiva por DUI
Defendemos a residentes de Miami-Dade, Broward, Fort Lauderdale y más contra cargos por DUI. Una defensa fuerte puede proteger tu historial de conducción y minimizar el impacto en tus seguros.
Asesoría sobre SR-22 y FR-44
Te guiamos a través de los requisitos de responsabilidad financiera y explicamos cómo estos documentos afectan tu situación específica.
Estrategia para infractores por primera vez
Si es tu primer cargo, hay opciones que pueden proteger tu futuro. Exploramos todas las vías disponibles para minimizar consecuencias a largo plazo.
Disponible en toda el Sur de Florida
Servimos a clientes en Miami, Kendall, Hialeah, Miami Beach, Homestead, Fort Lauderdale, Broward y las Florida Keys.